
自分がブラックリストに載っているかどうかは、信用情報機関に開示請求を行うことで確認できます。手続きはインターネットや郵送で可能で、スマホからでも簡単に申し込めます。
「ローン審査に落ちてしまった」「クレジットカードが作れなかった」という経験から、ブラックリスト入りを心配されている方も多いのではないでしょうか。
この記事では、3つの信用情報機関(CIC・JICC・KSC)への開示請求方法について、弁護士が詳しく解説します。
- ブラックリストかどうかの確認方法(CIC・JICC・KSC別)
- 開示請求に必要な書類と手数料
- ブラックリストに載る条件と削除されるまでの期間
なお、借金問題やブラックリストについて早急に対応したいとお考えの方は、この記事をお読みいただいた後、全国どこからでもご利用いただける当事務所の無料相談をご検討ください。
個人信用情報機関は3つある|CIC・JICC・KSC
日本には個人信用情報機関が、CIC・JICC・KSCの3つ存在します。
それぞれ開示請求の方法に若干の相違がありますので、それぞれの開示請求の方法についてご紹介いたします。
なお、本記事では本人が自分自身の信用情報の開示請求を行うことを想定して解説してあります。
代理人など本人以外の者が開示請求する場合には、必要書類や開示請求の手順などが変わる場合がありますので、詳しくは各信用情報機関のHPなどでご確認ください。
CICへの開示請求方法
CICとは、正式名称を「(株)シーアイシー」という個人信用情報機関です。
CICには主にクレジットカード会社などが加盟し、個人のクレジットカードの利用履歴を記録しています。
クレジットカードで購入したりキャッシングで借り入れしたお金の返済を滞らせた場合、CICにおいてブラックリストに載る可能性があります。
クレジットカードでの借り入れなどを自己破産することで返済しなかった場合も同様です。
CICに自分の信用情報の開示を請求する方法としては、インターネットによる開示請求と郵送による開示請求の2つがあります。以前は窓口での開示請求も可能でしたが、2023年2月をもって窓口での開示受付は終了しています。
インターネットによる開示請求
パソコンやスマホを利用する場合、インターネット上で開示請求することができます。その際の必要書類や手数料は、以下のようになります。
必要書類
インターネットを利用して信用情報の開示を請求する場合、本人確認資料の提示は不要となっています。
その代わり、3Dセキュア2.0に対応したクレジットカードが必要となります。
参考:「インターネットで開示する(CIC)」
手数料
インターネットで開示請求をする場合、手数料として500円を支払う必要があります。
手数料の支払いはクレジットカード・デビットカードのほか、PayPay、楽天ペイ、キャリア決済も利用可能です。
なお、利用できるクレジットカードには制限がありますので注意する必要があります。
開示請求の手順
まず、CIC指定のクレジットカード、クレジットカード契約時に登録した電話番号、メモを用意します。準備ができたら、以下の手順に沿って手続きを進めてください。
- クレジットカードの契約時に登録した電話番号からCICの音声ガイダンス(電話番号0570-666-414)に電話をかけます。
- ガイダンスに従って必要事項を入力し、最後に流れる「受付番号」をメモしましょう。
- 1時間以内に下記のサイトで手続きを進めることによって、PDFファイルによる「開示報告書」をダウンロードすることができます。
参考:「インターネット開示の手続き方法(CIC)」
郵送による開示請求
自分の信用情報は、必要書類などを郵送することによっても開示請求することが可能です。
必要書類
郵送による開示請求をする場合には、「信用情報開示申込書」と本人確認書類の提出が必要になります。
■信用情報開示申込書
下記記載のサイトから「信用情報開示申込書」をダウンロード・プリントアウトし、必要事項を記入しましょう。
参考:「信用情報開示申込書(CIC)」
■本人確認書類
本人確認資料として、つぎのような書類を用意してください。
- 運転免許証または運転経歴証明書(表面・裏面コピー)
- マイナンバーカード[個人番号カード](写真付表面のみコピー)
- パスポート(コピー ※住所欄含む)
- 各種健康保険証(コピー ※住所欄含む)
- 写真付住民基本台帳カード(表面・裏面コピー)
- 各種年金手帳(コピー ※住所欄含む)
- 各種障がい者手帳(コピー ※住所欄含む)
- 在留カードまたは特別永住者証明書(表面・裏面コピー)
- 住民票(本籍地・個人番号の記載のないもの、発行日から3ヶ月以内の原本)
- 戸籍謄本または戸籍抄本(発行日から3ヶ月以内の原本)
- 印鑑登録証明書(発行日から3ヶ月以内の原本)
上記書類の中から適宜2点を添付する必要があります。なお、各書類は現在有効なものに限ります。
手数料
郵送で開示請求する場合、手数料として1000円の支払いが必要となります。
具体的には、開示請求するための必要書類と一緒に1000円分の定額小為替証書を同封します。
定額小為替は、郵便局などで入手することができます。
なお、定額小為替を購入する場合には1枚につき100円の手数料を郵便局に支払う必要があります。
購入する際には、券面額「1000円」の定額小為替にすると最も費用を安く抑えることができます(手数料込みで1100円)。
開示請求の手順
信用情報開示申込書・本人確認書類・定額小為替(手数料)などを同封し、CIC首都圏相談室に郵送します。
個人の信用情報は「開示報告書」として、郵送後10日前後で返送されてくることが一般的です。
開示報告書は簡易書留郵便で返送されるのが原則ですが、必要な切手を同封して開示請求することで本人限定受取郵便などで返送してもらうことも可能です。
なお、郵送による開示請求をするためのより詳細な手続きに関しては、以下のサイトを参照してください。
参考:「郵送による開示請求(CIC)」
JICCへの開示請求方法
JICCは、消費者金融会社の利用履歴などを記録・管理している個人信用情報機関です。正式名称は、「(株)日本信用情報機構」です。
JICCに自分の信用情報の開示を請求する方法としては、スマホアプリによる開示請求と郵送による開示請求の2つがあります。以前は窓口での開示請求も可能でしたが、現在は窓口での開示受付は終了しています。
スマホアプリによる開示請求
スマホを利用すればアプリから開示請求可能です。1年365日、1日24時間いつでも開示請求可能なため、もっとも手軽な方法です(メンテナンス時を除く)。
必要書類
下記書類の中からいずれか1点を準備してください。
- 運転免許証または運転経歴証明書
- 各種保険証(カード式・折りたたみ式)
- マイナンバーカード(個人番号カード)
- パスポート
- 住民基本台帳カード(写真付)
- 在留カードまたは特別永住者証明書
- 各種障がい者手帳
手数料
税込み1000円が必要です。
手数料の支払い方法は、クレジットカードのほかにコンビニでの決済なども可能です。
ただし、クレジットカード払い以外で支払う場合には決済の手数料として161円がかかるので注意してください。
開示請求の手順|アプリのダウンロードが必要
スマホを利用してJICCに開示請求するためには、最初にスマホ用のアプリが必要となります。
スマホの機種によってAndroid用またはiPhone用のアプリを以下のサイトからダウンロード・インストールしてください。
その後の手順に関しても、以下のサイトを参照して手続きを行うとよいでしょう。
郵送による開示請求
必要書類
「信用情報開示申込書」と本人確認書類が必要です。
■信用情報開示申込書
信用情報開示申込書は、下記JICCのHP上で必要事項を入力後、プリントアウトすることによって作成することになります。プリンターがない場合には、コンビニのマルチコピー機を利用してプリントアウトすることも可能です。
参考:「郵送による開示手続き(JICC)」
■本人確認書類
- 運転免許証/運転経歴証明書(表裏)【コピー】
- パスポート【コピー(※住所欄を含む)】
- 各種保険証【コピー(※住所欄を含む)】
- 在留カード/特別永住者証明証【コピー】
- 住民基本台帳カード(写真付)(表裏)【コピー】
- マイナンバーカード(個人番号カード)【コピー(※表面のみ)】
- 各種障がい者手帳【コピー(※住所欄を含む)】
- 各種年金手帳【コピー(※住所欄を含む)】
- 印鑑登録証明書<発行3カ月以内>【原本またはコピー】
- 戸籍謄本(または抄本)<発行3カ月以内>【原本またはコピー】
- 住民票<発行3カ月以内>【原本またはコピー(※本籍地個人番号の記載がないもの)】
上記書類中、顔写真のあるものは1点の提出、顔写真がない書類の場合には2点の提出が必要です。
手数料
1,960円(税込)が必要です。手数料の支払いは、コンビニエンスストアで郵送開示利用券を購入する方法となります。購入時には別途コンビニでの発券手数料がかかります。
開示請求の手順
プリントアウトした信用情報開示申込書と本人確認書類、郵送開示利用券を同封して下記住所に郵送します。
【送付先】
〒105-0011 東京都港区芝公園2-4-1 芝パークビルB館4階
株式会社日本信用情報機構 開示窓口宛
なお、郵送による開示請求の詳細に関しては以下のサイトを参照してください。必要書類等を投函後、7日~10日程度で開示報告書が到着します。
参考:「郵送による開示手続き(JICC)」
KSCへの開示請求方法
KSCは、銀行や信用金庫系列の利用履歴に関する情報を記録・管理する信用情報機関です。正式名称は、「全国銀行個人信用情報センター」です。
KSCに対して信用情報を開示請求する方法は、インターネットによる方法と郵送による方法があります。
インターネットによる開示請求
インターネットからの開示請求では、最短3~5営業日で開示報告書をダウンロードできます。マイナンバーカードを使用した本人確認が必要となります。
必要なもの
マイナンバーカード、NFC機能付きのスマートフォン、SMS機能が利用できる携帯電話が必要です。
手数料
開示手数料として、1,000円が必要です。支払いはクレジットカード・PayPay・キャリア決済(docomo、au、softbank)が利用可能です。
参考:「本人開示の手続き(KSC)」
郵送による開示請求
必要書類
「登録情報開示申込書」と本人確認書類が必要です。
■登録情報開示申込書
以下に掲げるKSCのHPから入手可能です。
パソコンがある場合には、HP上で必要事項を直接入力しプリントアウトすることもできます。
パソコンがない場合には、手書き用の申込書をダウンロードして適宜プリントアウトして利用してください。
プリンターがない場合には、主要なコンビニに設置してあるマルチコピー機を利用してプリントアウトすることも可能です。
参考:「郵送による開示手続(KSC)」
手数料
開示手数料として、1,679円~1,800円が必要です。
コンビニエンスストアのマルチコピー機やLoppi端末で「本人開示・申告手続利用券」を購入します。
開示請求の手順
登録情報開示申込書・本人確認書類・本人開示・申告手続利用券を同封し、以下の住所に郵送します。
郵送後、1週間~10日程度で本人の住所あてに開示報告書が届きます。
〒100-8216 東京都千代田区丸の内1-3-1
一般社団法人全国銀行協会 全国銀行個人信用情報センター
手続きの詳細について、より詳しく知りたい方は以下のKSCのHPを参照してください。
参考:「本人開示の手続き(KSC)」
ブラックリストに載る原因と期間
各信用情報機関でブラックリストに載る原因と登録期間は以下のとおりです。
| 機関 | 延滞情報 | 債務整理 |
|---|---|---|
| CIC | 5年間 | 自己破産:5年間 |
| JICC | 延滞解消から1年間 | 任意整理・個人再生・自己破産:5年間 |
| KSC | 5年間 | 個人再生・自己破産:10年間 |
特にKSCは債務整理の登録期間が10年間と長いため、銀行系のローンやクレジットカードの審査に長期間影響する可能性があります。
開示請求できる人は?
信用情報機関に対する開示請求は本人のほかに、代理人や相続人が行うことも可能です。
代理人には、法定代理人(未成年者の親や成年後見人など)と任意代理人(本人から依頼を受けた個人や弁護士・司法書士など)が含まれます。
相続人は、本人が死亡した場合に、死亡した本人の信用情報について開示請求することが可能です。
開示報告書の見方とは?
開示請求を行うと「信用情報開示報告書」を入手できます。この報告書には多くの情報が記載されていますが、ブラックリストに載っているかどうかを確認するために特に注目すべきポイントがあります。
- ①「13.契約の内容」
- ②「14.契約年月日」・③「18.極度額」
- ④「26.返済状況」
- ⑤「47.終了状況」
- ⑥「入金状況」
こちらでは、一例としてCICの開示報告書の見方をご紹介します。開示請求すると以下のような「信用情報開示報告書」を入手することができます。
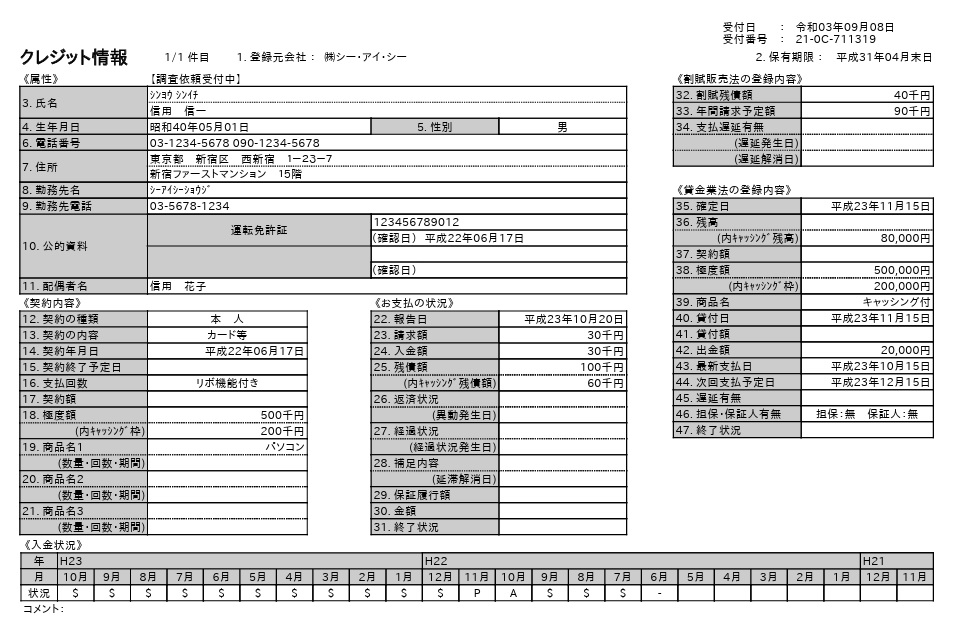
この書面では通し番号「1」から「47」、そして「入金状況」等が登録事項として記載されています。それぞれの項目について詳しく見ていきましょう。
①「13.契約の内容」
通し番号13番「契約の内容」として、契約の種類によって以下のような記載がなされています。
| 記載 | 意味 |
|---|---|
| カード等 | クレジットカードに関連する契約の場合 |
| 個品割賦 | 商品を分割払いで購入した場合 |
| リース | リース料金を支払っている場合 |
| 保証融資 | 保証人など保証付きで借金している場合 |
| 無保証融資 | 保証なしで借金している場合 |
| 保証契約 | 本人に代わり保証会社などが返済することになった場合 |
| 住宅ローン | マイホームの購入資金を借り入れた場合 |
| 移管債権 | クレジット契約複数を一本化した場合 |
②「14.契約年月日」・③「18.極度額」
「14.契約年月日」には、本件取引が契約された当初の年月日が表示されます。
「18.極度額」には、当該クレジット契約で利用可能な金額の枠が表示されます。「内キャッシング枠」とは、クレジットカードで利用できるキャッシングの限度額を表しています。
④「26.返済状況」
ご自分がブラックかどうかを判断するうえで、もっとも重要な項目がこの「26.返済状況」です。
ここに「異動」と表示されている場合、ブラックリストに載っていると判断してよいでしょう。
⑤「47.終了状況」
| 記号 | 意味 |
|---|---|
| 空欄 | 契約が継続中の場合 |
| 本人以外の弁済 | 保証会社などによって返済された場合 |
| 完了 | 返済完了によって契約が終了している場合 |
| 法定免責 | 自己破産などによって法的に支払いの免除が認められた場合 |
| 移管終了 |
|
| 貸倒 | 貸倒処理がなされた場合 |
⑥「入金状況」
これまでの返済状況が、以下のような各記号によって示されています。
| 記号 | 意味 |
|---|---|
| A | 契約者の事情によって約束の日までに入金がなかった場合 |
| $ | 請求どおり入金された場合 |
| P | 請求額の一部が入金された場合 |
| R | 契約者以外から入金された場合 |
| B | 契約者以外の事情で入金されなかった場合 |
| C | 原因不明で未入金である場合 |
| ー | 請求、入金共になかった場合 |
| 空欄 | 情報を提供するクレジット会社などから情報更新がない場合(クレジットの利用がない場合) |
開示請求は積極的に!
ローンやクレジットカードの審査に落ち続けるなど自分の信用情報について不安がある場合には、今回ご紹介した知識を活用して開示請求してみることをおすすめします。
開示請求すると信用情報のデータに「開示請求した」旨の記録が残ることにはなりますが、実際上のデメリットは一切ありません。
自分がブラックなのかどうかについて、いつまで思い悩んでいても問題はまったく解決しません。
まずは開示請求を行い、自分の信用情報の内容を確認することが大切です。
確認の結果、実際にブラックリストに載っているのであればその原因を突き止め、前向きに対処法を検討するようにしてください。
ブラックになる3つの原因
ブラックになってしまう主な原因としては、以下の3つが挙げられます。
- 3か月以上延滞したケース:返済を3か月以上延滞した場合、事故情報(異動情報)が記録されブラックリストに載ることになります。
- 債務整理を行ったケース:債務整理を行った場合、その方法によってはブラック入りする可能性があります。どの債務整理が事故情報扱いになるかは信用情報機関ごとに異なりますが、自己破産した場合にはどの機関でもブラック扱いになります。
- スマホの端末代金未払いのケース:スマホの端末代金を分割で購入している場合、毎月の支払いを延滞したことが原因でブラック扱いとなることがあります。
信用情報の訂正も可能!
ブラック扱いとなる原因の主なものは上記のとおりとなりますが、もし自分にブラックになる原因が見当たらない場合には信用情報機関に問い合わせてみてください。
場合によっては、信用情報の訂正によってブラックから解除してもらえる可能性があります。
信用情報の開示請求でお悩みの方は弁護士にご相談ください
この記事では、CIC・JICC・KSCの3つの信用情報機関への開示請求方法について解説しました。開示請求はインターネットや郵送で手軽に行うことができ、自分がブラックリストに載っているかどうかを確認できます。
開示請求の結果、ブラックリストに載っていることが判明した場合、借金問題の解決に向けて早めに対処することが大切です。弁護士に相談することで、任意整理・個人再生・自己破産など、状況に応じた最適な解決方法を提案してもらえます。
「ローン審査に落ち続けている」「借金の返済が苦しい」「債務整理を検討している」という方は、一人で悩まず専門家にご相談ください。
当事務所では、借金問題や債務整理に関する無料相談を受け付けています。全国どこからでもご相談いただけますので、信用情報やブラックリストに関するお悩みをお持ちの方は、お気軽にお問い合わせください。


